PSAK 118 : Penyajian dan Pengungkapan dalam Laporan Keuangan; berlaku efektif untuk periode pelaporan tahunan yang dimulai pada atau setelah 1 Januari 2027, dengan penerapan dini diperbolehkan.
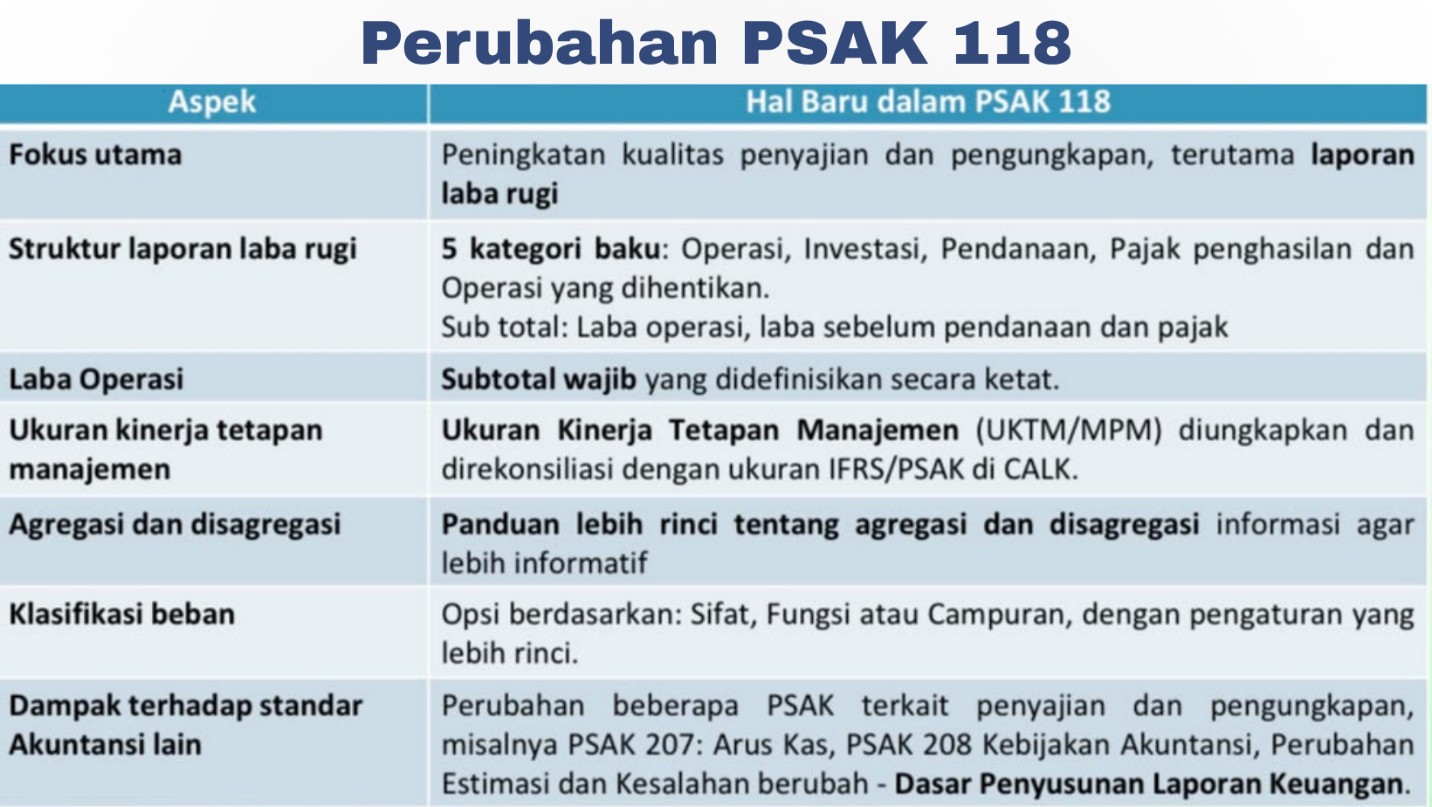
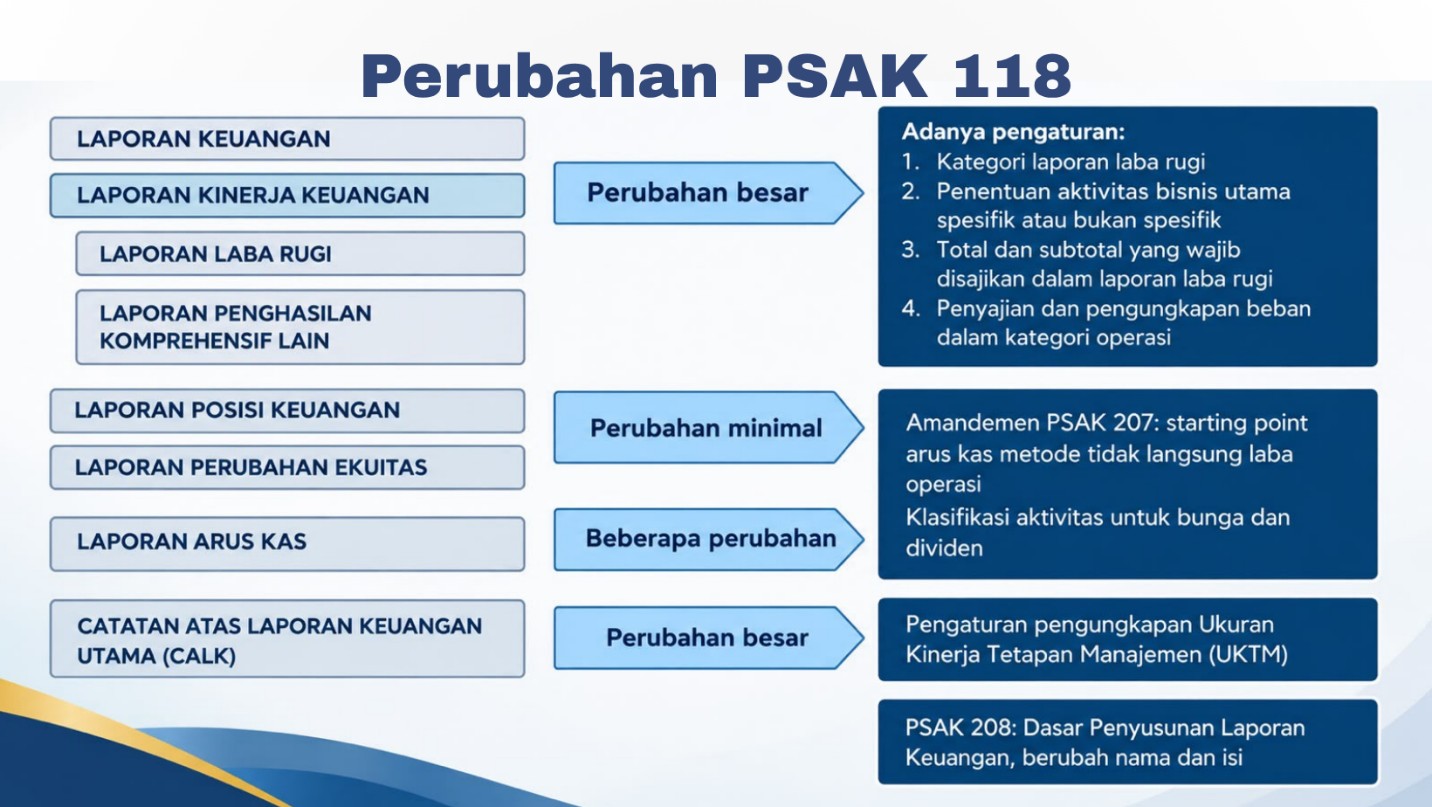
PSAK 118 menetapkan persyaratan menyeluruh untuk penyajian dan pengungkapan dalam laporan keuangan. Standar ini mengharuskan entitas untuk menyajikan satu set lengkap laporan keuangan setidaknya setiap tahun, disertai dengan jumlah komparatif untuk tahun sebelumnya (termasuk jumlah komparatif dalam catatan atas laporan keuangan). Standar ini menggantikan PSAK 201 : Penyajian Laporan Keuangan. Fokus utama dalam penerapan PSAK 118, adalah Peningkatan kualitas penyajian dan pengungkapan, terutama Laporan Laba Rugi. PSAK 118 mempertahankan beberapa paragraf dari PSAK 201 serta memindahkan beberapa paragraf dari PSAK 201 ke PSAK 107 : Instrumen Keuangan: Pengungkapan.
PSAK 118 bertujuan untuk meningkatkan pelaporan keuangan dengan cara:
- Mengharuskan entitas untuk menyajikan dua sub-total baru yang didefinisikan dalam struktur Laporan Laba Rugi, yakni : Laba Operasi dan Laba Sebelum Pendanaan dan Pajak;
- Mengharuskan entitas untuk mengungkapkan ukuran kinerja yang ditetapkan oleh manajemen : yaitu sub-total Pendapatan dan Beban yang Penentuan aktivitas bisnis utama spesifik atau bukan spesifik, namun digunakan dalam komunikasi publik untuk menyampaikan pandangan manajemen mengenai aspek kinerja keuangan perusahaan; dan
- Menambahkan prinsip-prinsip baru untuk agregasi dan disagregasi pos-pos.